
香港储蓄险 - 中国人寿(海外) - 产品测评与资讯
中国人寿保险(海外)股份有限公司,是中国人寿保险(集团)公司境外唯一全资子公司,央企背景,集团实际控制人为财政部。企业渊源可追溯至 1933 年,深耕港澳保险市场超 40 年,是香港规模领先的中资寿险机构与中资机构投资者。 公司总部设于香港红磡中国人寿中心,布局香港、澳门、新加坡、印尼市场,并设立信托平台,业务覆盖长期储蓄分红保险、年金、人寿保障、强积金、家族信托等多元财富管理服务,面向内地、港澳及东南亚高净值客群提供跨境资产配置、长期资金规划与财富传承方案。 国寿海外获国际权威信用评级:穆迪 A1 保险财务实力评级、标普 A 保险公司财务实力评级;资金开展全球多元资产配置,投资覆盖近 50 个国家与地区,坚持稳健长期投资策略。产品受香港保险业监管局规范监管,旗下钻逸传承储蓄保险计划(尊尚版)等储蓄传承保单,支持保单贷款、保单转让,可配套保费融资工具,满足中长期储蓄、跨代传承需求。 依托中国人寿集团万亿级资产平台优势,国寿海外立足港澳、联通内地、辐射东南亚,持续为客户提供兼具安全性、长期性与流动性的跨境保险财富解决方案。
所有相关测评
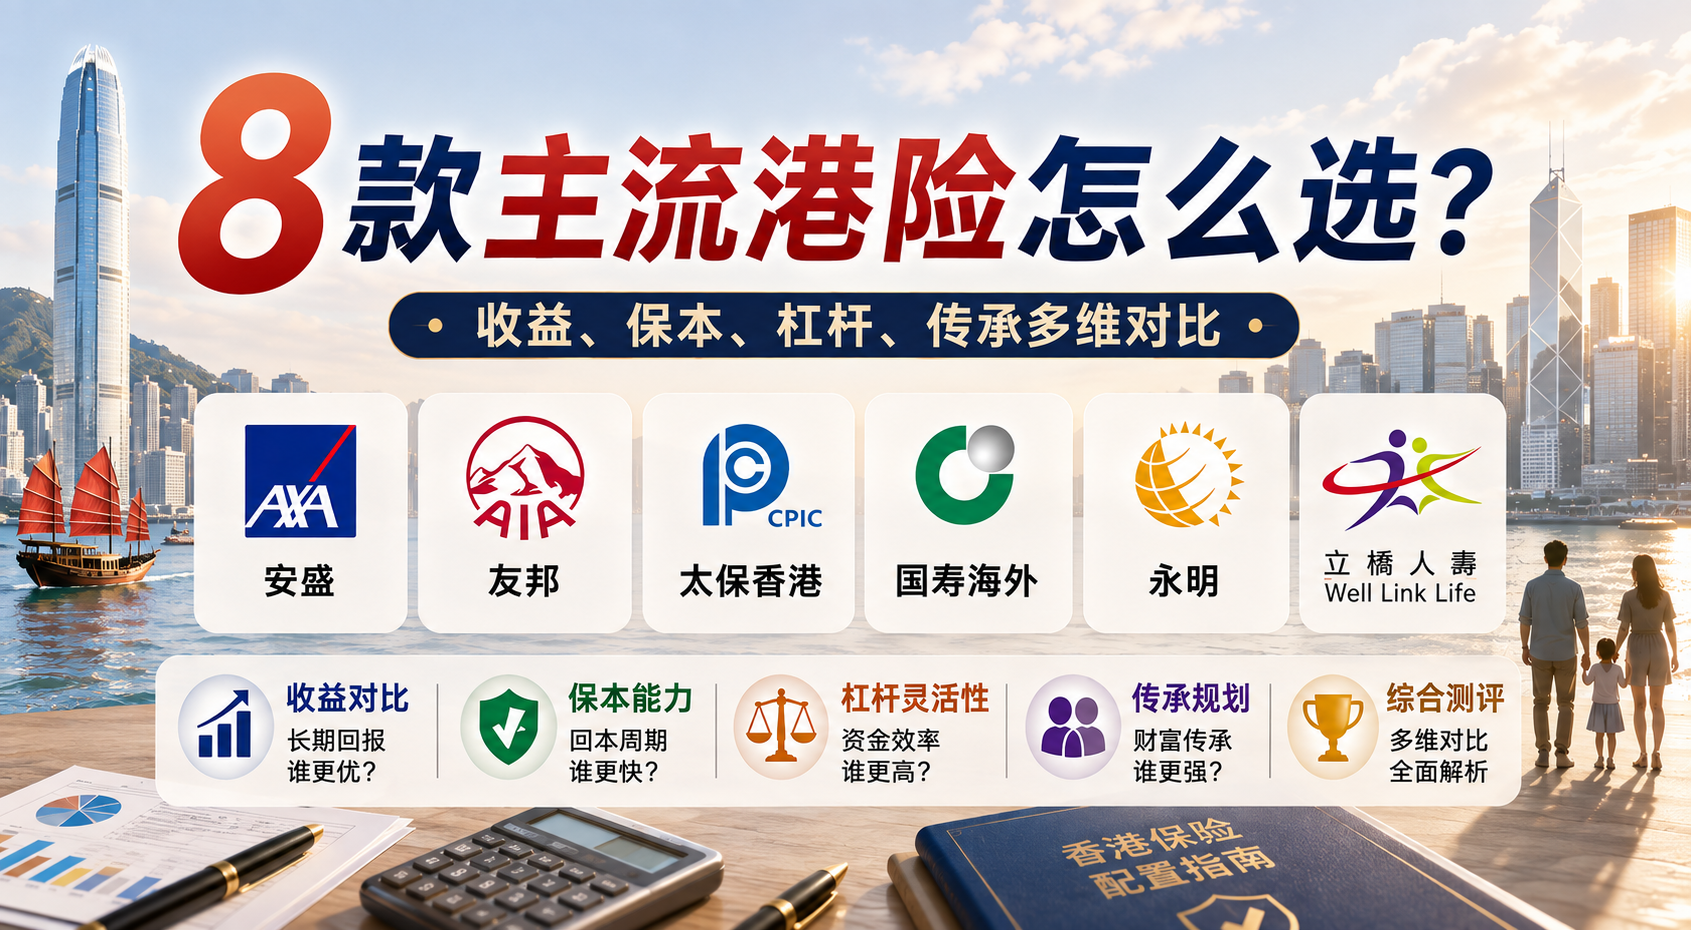
安盛、友邦、太保、国寿海外、立桥等8 款主流港险怎么选?收益、保本、杠杆、传承多维对比!
摘要本文深度对比安盛、友邦、太保、国寿海外、立桥等8款主流香港储蓄险,从长期收益、保本能力、资金灵活度、保费杠杆及家族传承五大维度进行剖析,帮助读者根据自身财务目标(如追求高收益、稳健现金流、资产传承等)快速匹配最合适的产品方案。
关于傲珑盛世储蓄保险计划十大问答,想入手的赶紧码住!
摘要本文详细解答关于国寿傲珑盛世储蓄保险计划的十大常见问题,涵盖收益对比、适用人群、投保门槛、货币选项、回本速度、提取方式、保单功能、红利锁定、公司实力、分红实现率及产品优缺点等方面,为有意入手该产品的读者提供全面参考。
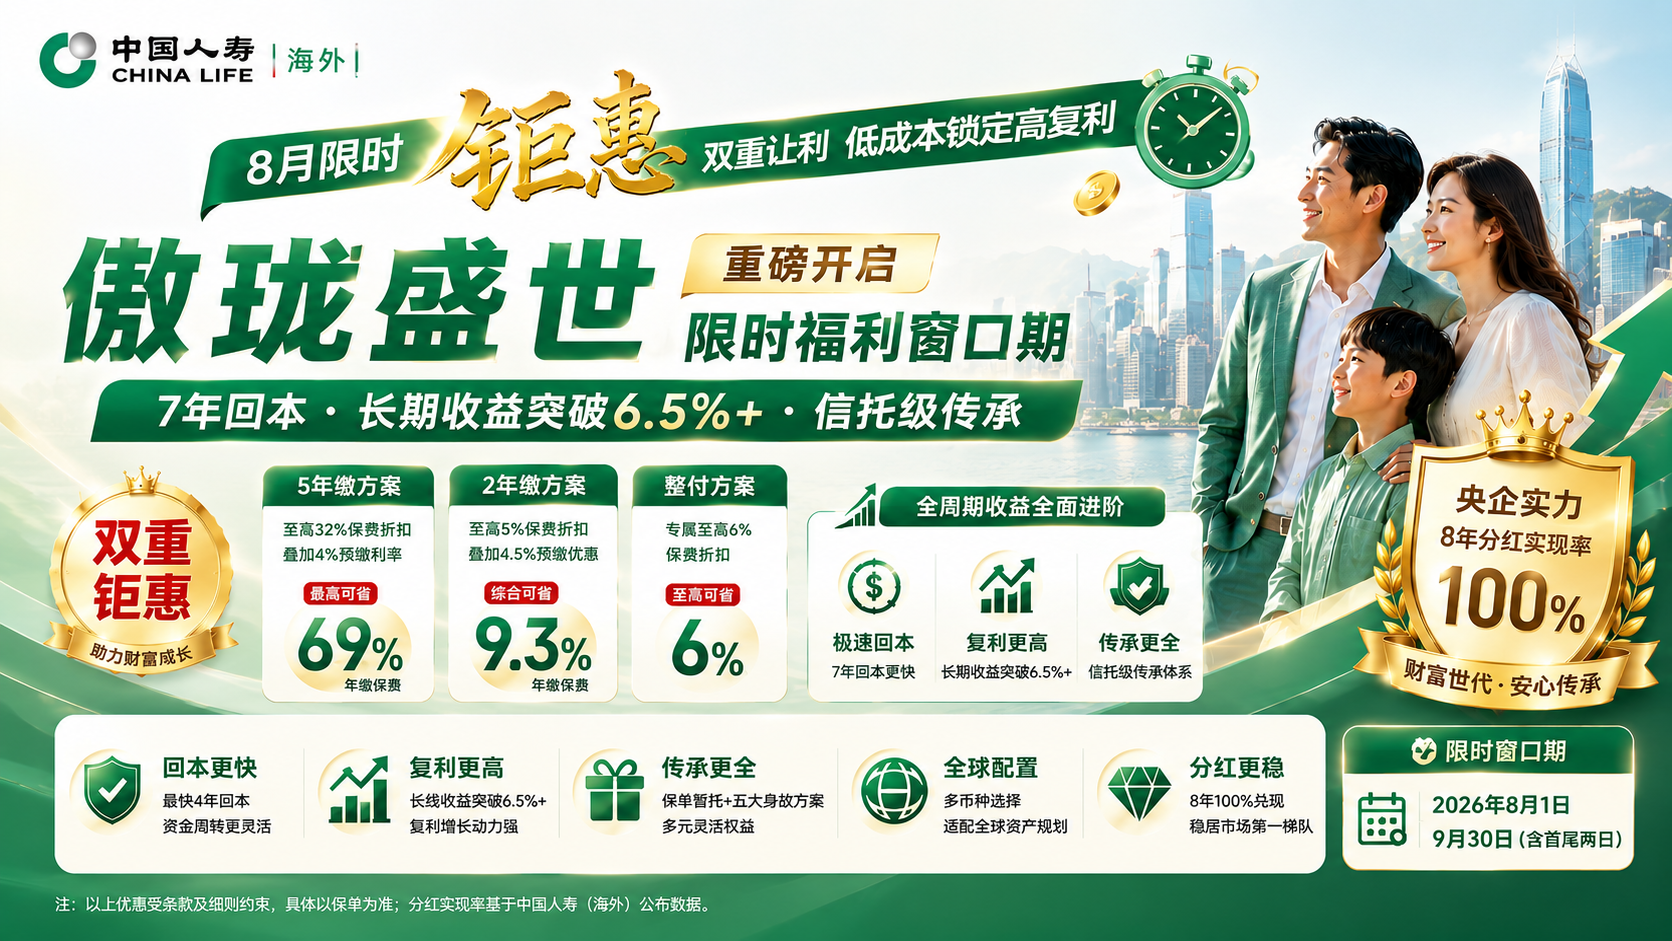
国寿海外「傲珑盛世」限时双重优惠,保费直降,收益大幅提升回本更快,最高省 69% 年缴保费!
摘要国寿海外「傲珑盛世」推出8-9月限时双重优惠活动,涵盖5年缴、2年缴及一次性整付方案,保费直降最高达69%,收益大幅提升,回本周期缩短至4-7年。产品支持美元、人民币、港元多币种配置,兼具稳健增值与家族财富传承功能,由央企实力背书,分红稳定可靠。
为娃存教育金,我为什么最终选了香港保险?
摘要本文探讨了家长在为孩子规划教育金时面临的挑战,特别是面对未来教育成本上涨和汇率波动的不确定性。文章分析了内地储蓄险的局限性,并介绍了香港保险(如国寿傲珑盛世)作为教育金规划的替代方案,其优势包括较高的预期收益、稳定的财务评级以及灵活的提领安排,帮助家长实现长期、确定的教育资金储备。
国寿傲珑盛世:2年缴费,5年起月领5万,央企背书,一个缺点很致命!
摘要国寿傲珑盛世是一款由中国人寿(香港)推出的储蓄保险产品,主打‘2年缴费、5年起月领5万’的高收益模式,并凭借央企背景提供稳健保障。本文深入分析其产品特点、收益计算、公司实力及适用人群,同时揭示其缺乏货币转换功能的致命缺点,帮助读者全面评估是否适合自身需求。
千万别被国寿傲珑盛世骗了,6.5%预期回报背后,3个坑得先看清!
摘要国寿海外推出的傲珑盛世以‘6.5%预期回报’和‘保费优惠’吸引眼球,代理人更称其为‘闭眼入的王炸’。然而,高预期回报背后隐藏着三大风险:长达18年的保证回本期、提领方案实为‘啃本金’的英式分红模式,以及‘保单暂托人’等营销包装功能实操困难。本文深入剖析产品收益结构、横向对比市场主流产品,并揭示‘央企背景’的实际法律与投资风险,提醒投资者切勿被表面数据迷惑,应优先关注保证回报与实操性。
中国人寿海外三款主力储蓄险深度拆解:爆款、黑马与隐藏陷阱
摘要本文深度解析中国人寿海外三款主力储蓄险产品——傲珑盛世、智裕世代与年年享息,揭示各自优势与潜在陷阱,帮助跨境投保者根据自身缴费能力、现金流需求与货币偏好,做出精准匹配的选择。
担心人民币升值港险保单收益缩水?国寿傲珑盛世人民币保单怎么样?
摘要本文对比了美元保单与国寿傲珑盛世人民币保单的长期收益差异,指出在人民币升值背景下,美元保单可能面临实际收益缩水风险。文章详细介绍了傲珑盛世人民币保单的升级亮点、收益表现及央企背书优势,为高净值人群提供兼顾高收益与汇率安全的储蓄险配置方案。
资产隔离的防火墙怎么构建?低门槛的玩法非香港储蓄险莫属?
摘要本文通过浙江一位制造业老板的真实案例,揭示香港储蓄险在资产隔离中的关键作用。当企业破产清算时,以母亲名义投保的香港保单现金价值得以保全,成为家庭生活的最后保障。文章深入解析香港法律体系如何赋予储蓄险独特的‘防火墙’属性,对比其与家族信托、海外公司等工具的优势,并推荐适合不同需求的具体产品方案。
国寿海外钻逸传承尊尚版保单融资利率封顶3.9%,告别加息亏损风险!
摘要本文详细解析国寿海外钻逸传承(尊尚版)保费融资方案,重点介绍其贷款利率硬性封顶3.9%的核心优势,彻底解决传统港险杠杆方案因绑定Hibor浮动利率而面临的加息无上限风险。文章从产品特点、融资逻辑、压力测试等多维度,阐述该方案如何通过短回本周期、高首日现价、保证现价增长及完整传承体系,为高净值家庭提供一套风险可控、收益稳健的美元资产配置与财富传承解决方案。