买香港储蓄分红险,大多数人心里都藏着同一个顾虑:
计划书上的收益曲线很诱人,可未来分红要是达不到预期怎么办?
很多销售只会拿 100% 分红实现率的演示表讲解,很少主动做压力测试。
也正因为缺少这部分推演,大家很容易陷入一个误区:
假设分红实现率打 8 折,最后到手的现金价值就直接打 8 折,这个理解是错的。
香港储蓄分红险的现金价值,是由保证现金价值 + 非保证分红两部分组成。
分红实现率,只影响非保证那一部分,哪怕分红大幅缩水,保单的保证价值依旧存在。
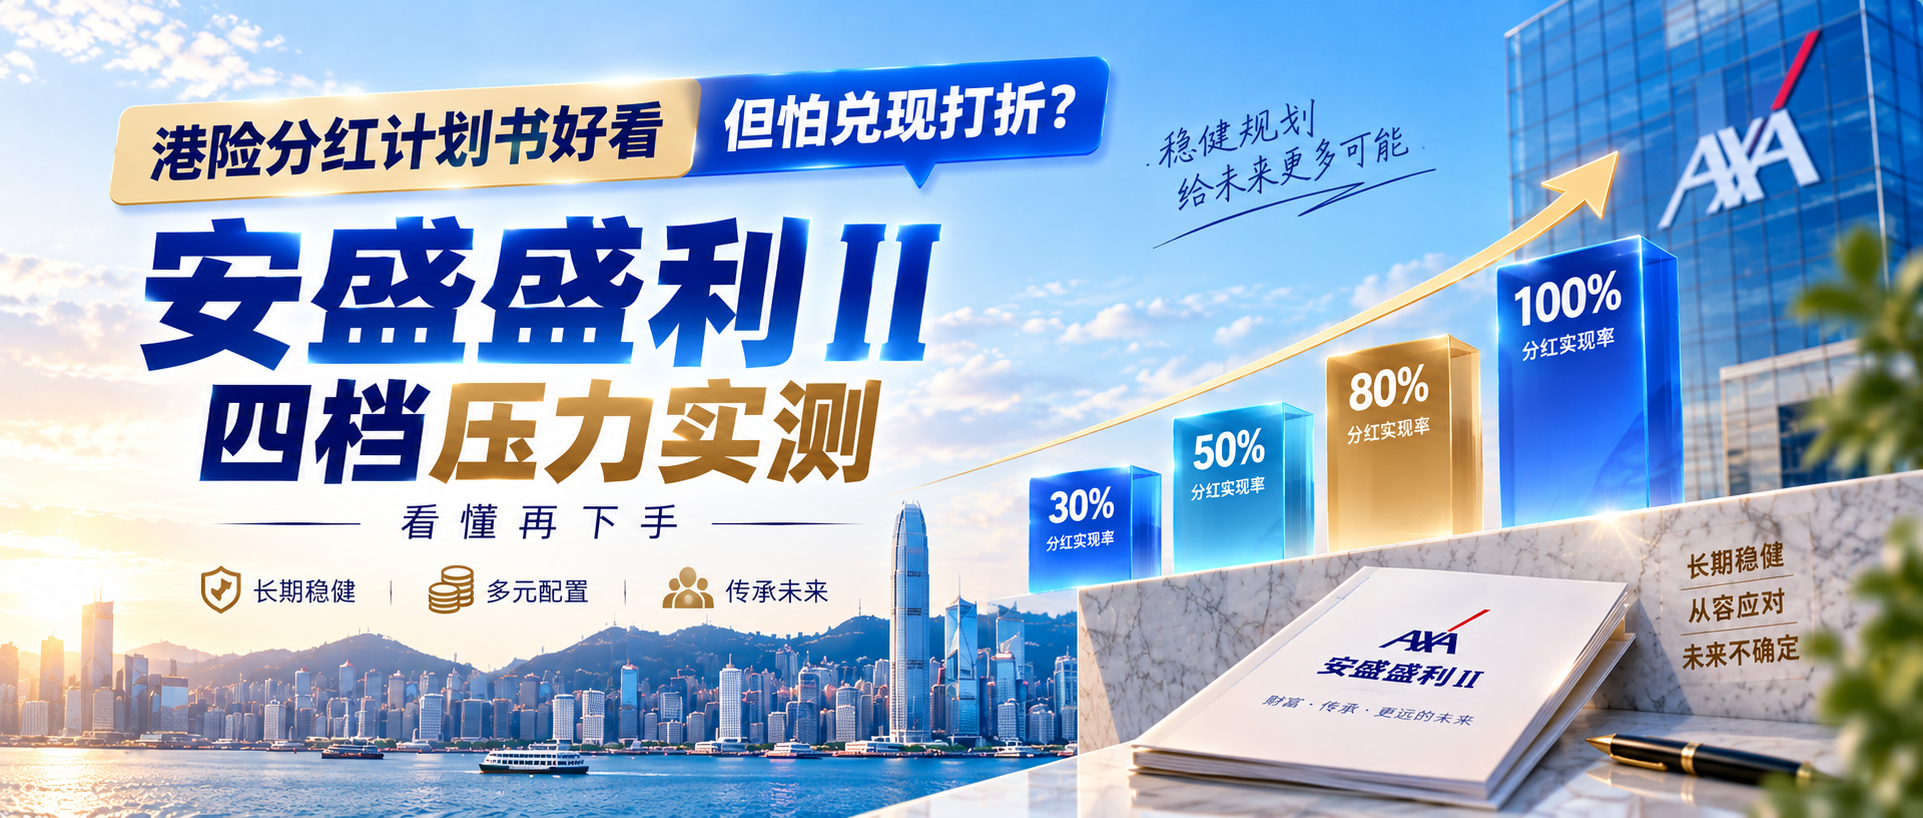
今天,我们就拿安盛盛利2,10 万美金,2 年交方案,直接做四档压力测算:
100%、80%、50%、30% 分红实现率,还原不同兑现水平下,回本周期、现金价值、IRR 真实变化。
在看测算数据前,先看安盛过往分红兑现成绩单,历史数据仅作参考,不代表未来收益。
2025 年安盛公布 319 项分红保单数据:
整体平均分红实现率 96.51%;其中, 208 项达到 100% 及以上,占比超 65%;
超过 90% 保单分红实现率维持在 80% 以上;
持有 10 年以上的长期保单,平均分红实现率依旧稳定在 80%+,总现金价值兑现表现稳健。
当然,历史不等于未来,分红属于非保证利益,没有人可以承诺未来分红一定达标。
但过往兑现记录,可以帮我们判断这家保险公司,有没有兑现演示收益的能力。
下面进入四档压力测试:
一、100% 分红实现:计划书上的理想上限
也就是销售给你看的标准演示版本,所有非保证利益全部兑现。
以10万美元本金,2年缴为例:
第 5 年 IRR 回本;
第 10 年,退保现金价值约 15.6 万美金,IRR 4.82%;
第 14 年,现金价值翻倍至 20 万美金;
第 20 年,现金价值约 32.4 万美金,IRR 6.21%;
持有至 28 年以后,IRR 稳定贴近 6.50%。
二、80% 分红实现:更贴近现实的中性情景
假设未来分红只拿到演示水平的 80%,属于行业比较常用的保守假设。
回本时间延后至第 8 年;
第 16 年,现金价值翻倍到 20 万美金,IRR 约 4.60%;
第 20 年,现金价值 27.9 万美金,IRR 5.41%;
第 30 年现金价值 53.3 万美金,IRR 5.84%。
对比 100% 实现,收益有明显回落,但长期复利底子仍在。
哪怕分红少两成,30 年依旧可以实现本金 5 倍以上增值。
这也是评估分红险的核心:中性情景下,收益是否依旧符合你的资金规划。
三、50% 分红实现:分红腰斩,保单还值不值得拿?
把分红砍半,进入偏悲观假设。
这时候收益曲线明显放缓,持有周期的重要性被无限放大。
回本时间推迟到第 12 年;
第 20 年现金价值 21.2 万美金,IRR 3.94%;
第 30 年现金价值 37.2 万美金,IRR 4.55%。
划重点:分红实现率 50%≠最终现金价值减半。
保证现金价值会托底,缩水的只是浮动分红。
代价就是回本周期拉长,长期收益率下滑。
如果这笔资金短期内要用,这个情景就会超出预期。
四、30% 分红实现:极端压力测试,最坏情况
这是非常悲观的假设,分红仅兑现演示的 30%,属于小概率极端情景。
回本时间拉长至第 15 年;
第 20 年现金价值 16.8 万美金,IRR 2.70%;
第 30 年现金价值 26.4 万美金,IRR 3.35%。
对比 100% 实现的情景,长期收益差距巨大,分红实现率越低,回本越慢、复利增值能力越弱。
五、多情景对比 + 压力测试后盛利 II 凸显的核心优势
把四档结果放在一起,能发现一个很关键的规律:
保单前 10 年,不同分红实现率带来的差距有限;
持有时间越久,分红兑现差异会被复利持续放大。
挑选储蓄分红险,比拼的从来不是短期演示收益有多高。
核心考验两点:保证部分的底有多厚,以及长期分红兑现能力。
很多产品只在 100% 演示下好看,一旦分红打折就迅速拉胯。
而走完完整压力测试,盛利2的竞争力才真正显现出来:
① 双红利结构,每年宣派的保额增值红利一经派发面值即锁定
区别于部分产品高度依赖终期红利,盛利2保额增值红利占比更高。
每年宣告派发之后,红利面值直接变为保证,不会被收回。
即便市场下行,这部分已经到手的红利不会消失,相当于一部分收益提前落袋,缓冲分红波动带来的冲击。
就算终期红利大幅收缩,已派发周年红利依旧可以持续参与复利滚存。
② 中性 80% 实现情景下,收益依旧处于市场第一梯队
80% 是港险行业很现实的长期参考情景,
不少同类产品走到 80% 实现时,长期 IRR 会快速掉到 4% 出头;
但盛利2第 30 年 IRR 仍有 5.84%。
在合理的分红波动环境中,既守住较高收益,又不用承担极端高风险,对做 15‑30 年中长期规划的家庭非常友好。
③ 极端情景下有明确底线,不会本金受损
哪怕走到 50%、30% 这种小概率悲观假设,保单依旧有保证现金价值托底,不会出现本金亏损,只是回本时间拉长、收益率下行。
简单说:行情不好,只是赚得少、要多等几年,不是把钱亏掉,对于跨境资产配置,底线安全尤为重要。
④ 配套工具可以对冲一部分不确定性,灵活应对分红波动
支持保单价值锁定功能,可以把部分已实现的红利转入货币户口,锁定当下收益,避免后续分红波动侵蚀已经赚到的部分;
同时 9 种货币灵活切换,可匹配子女留学、海外开支、汇率避险等多元需求。
叠加财富管家服务,可以提前设置多人现金流分配,就算未来收益不及预期,也能按计划完成养老、传承的资金安排。
⑤ 短缴期 + 历史兑现记录加持,降低持有不确定性
2 年短期缴费,资金投入周期短,不用多年持续追交保费。
安盛过往大样本分红数据,大多数保单长期维持 80% 以上实现率,说明分红基金平滑机制成熟,历史上较少出现分红大幅跳水的情况。
压力测试看到的是 “最坏会怎样”,历史数据看到的是 “正常大概率是什么样”,两者结合看,对保单预期会更客观。
六、安盛盛利2,到底该怎么理性评估?
看完压力测试,给大家 3 个实操判断标准:
1、不要把 100% 演示收益当成预期收益
计划书 100% 情景,只是这款产品收益上限,真正具备参考价值的,是 80%、50% 甚至 30% 的压力测试结果。
2、纠正认知误区:分红实现率≠现金价值打折比例
实现率只影响非保证分红,保证现金价值不受分红波动影响。
3、按资金持有周期选判断逻辑
资金计划 5-8 年内取出,优先看重回本速度;
做 20 年、30 年跨代长期资产规划,分红兑现能力就是不可跳过的核心指标。
总结下来,一款靠谱的香港储蓄分红险,不只是在理想环境下收益亮眼,更要在分红下行的压力场景里,依旧在你的可接受范围内。
盛利2的优势,不在于天花板有多高,而是经过极端分红压力测试后,在港险产品矩阵里依旧有优势。
是一款上限可观、下限稳妥、容错率极高的均衡型港险储蓄产品,凭借扎实的抗波动能力熬过各类市场情景。
适合追求稳健避险、配置美金资产、规划子女教育金与养老储备,也适合想要做跨代财富传承、分散单一币种风险的投资者;
想要一份个性化测算对比,扫码结合你的缴费预算、计划持有年限、未来用钱目标,给你做方案👇👇
