最近,美债行情再度引爆市场!
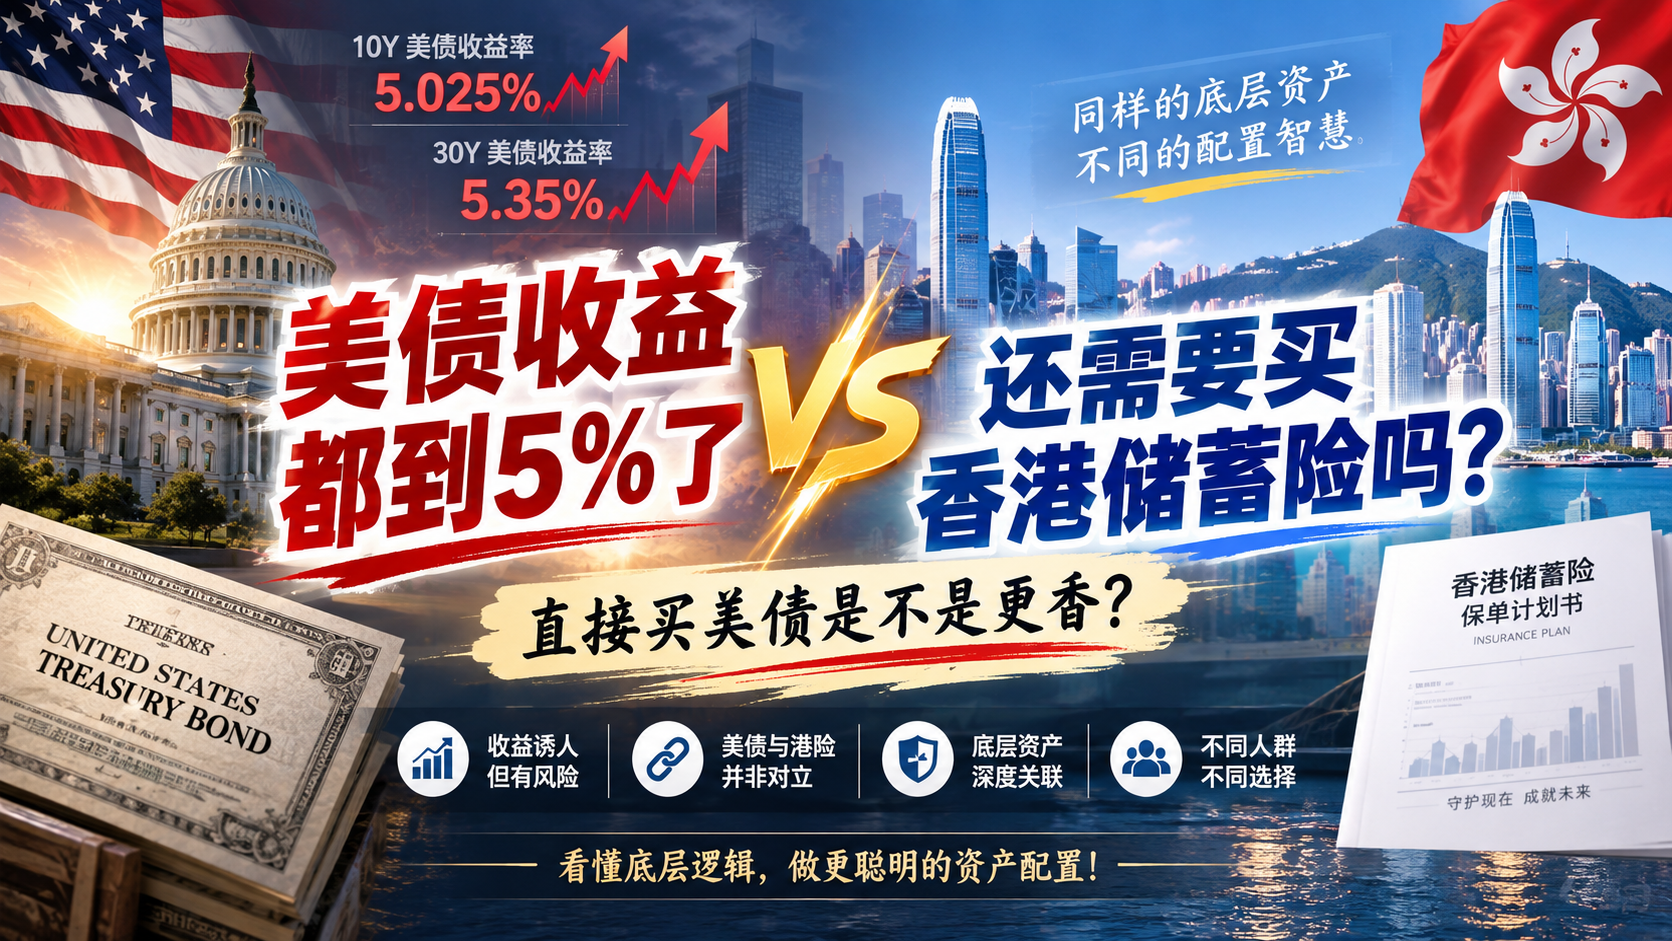
美国 10 年期国债收益率盘中飙到5.025%,30 年期美债更是冲高至5.35%,创下十几年高位。
不止美国,日本、英国、德国长期国债收益率同步走高,全球长债集体进入高息区间。
很多人产生一个灵魂疑问:
美债收益都到 5% 了,还需要买香港储蓄险吗?直接买美债是不是更香?
大多数人,只看见了纸面高收益率,却忽略了债券背后两大隐形风险。
很少有人知道:美债恰恰是香港储蓄险最重要的底层资产来源,两者不是对立替代关系。
一、美债 5%:看得见的高利息,看不见两大坑
4.6%‑5.2% 的数字非常诱人,但美债≠保本存款利率。
① 价格波动风险:没持有到期,可能亏钱
只有完整持有债券到期,才能稳稳拿到票面收益。
如果,中途急需用钱,被迫提前卖出,一旦后续利率继续上行,债券价格会下跌,实际到手本金有可能亏损。
高收益率,是给 “拿得住完整久期” 的人的奖励。
② 再投资风险:高息窗口不会永久存在
现在能买到 5% 的美债,等到债券到期之后呢?
一旦美联储降息,新发债券收益率跌到 3%、2.5%,你收回的本金,再也拿不到今天的高利率。
回看历史:美债收益率既冲到过 5% 以上,也曾跌到 0.5% 的低位,当下只是阶段性红利,不是永久利率。
👉个人直接投资美债,最大门槛不是钱,是你的资金时间,能不能匹配债券完整周期。
二、搞懂底层关系:香港储蓄险,本身就在投资美债
很多人以为美债和港险是二选一,其实逻辑恰恰相反。
友邦、安盛、永明等头部香港保险公司的投资组合中,固定收益资产占比很高,
其中包含大量美债、高评级主权债、优质投资级企业债。
简单对比理解:
✅个人直买美债 = 自己直接持有
债券需要自己判断利率高点、承受价格波动,到期后自己重新找投资标的,利率下行,再投资收益直接下滑。
✅配置香港储蓄险 = 交给险企批量配
一篮子债券(含美债)保险公司汇集海量保费,由专业全球投资团队操作。
美债收益率走高,险企新买入债券可以锁定更高票息,直接增厚底层资产,为分红实现率筑牢安全垫。
机构最大优势来自资金属性:
个人看到债券下跌容易恐慌卖出;
保险公司是几十年长期负债资金,债券可以持有到期,避开短期价格波动冲击;
同时,跨期限、跨国别分散配置,平滑单一利率周期的影响,普通人不用盯盘择时。
三、香港储蓄险真正优势:不是比拼瞬时收益率,而是功能互补
⚠️重要风险提示:
香港储蓄险不是美债替代品,也不是保本产品。
分红属于非保证收益,实际表现受市场波动影响,早期退保会产生损失。
个人直接持有美债,优势是利息直观,但有一个天然短板:很难生成持续稳定的家庭现金流。
想要用钱,只能等付息或者卖出债券;一旦利率上行阶段卖出,就会面临本金亏损风险。
而香港储蓄险把债券资产收益封装进保单账户,实现增值和支取兼顾。
📌举个例子: 35 岁女性,总保费 30 万美元,分 5 年投入友邦财富盈活。
保单第 10‑14 年,每年提取 3 万美元,覆盖子女大学教育开支;
第 15 年起,切换为终身养老金现金流;
演示情景:70 岁累计领取约 78 万美元,账户剩余价值仍有约 40.6 万美元
继续复利滚动,演示长期 IRR 约 6.41%。
如果你单纯靠个人买美债很难做到:
每年主动变现一部分债券来取钱,很容易踩中利率波动造成本金损耗;
而香港储蓄险由机构消化久期波动,做到一边拿钱用,剩下的钱继续利滚利。
四、搞两类产品适配人群
适合配置美债的人群:
资金周期清晰,可以完整持有到期;
能够接受价格波动;
只想拿简单债券利息,不需要规划教育、养老现金流。
适合配置香港储蓄险的人群:
做长期美元资产储备,规划教育金、养老金、家族财富传承;
希望资产增值的同时拥有灵活稳定支取方案。
写在最后
美债 5% 是难得的利率窗口期,但做资产配置不能只盯着短期数字。
香港储蓄险并不和美债互斥,反而是间接分享美债高息红利;
同时,解决个人直投美债绕不开的久期波动、再投资压力、家庭现金流规划难题。
资产没有绝对好坏,最终看你的资金多久不用、未来什么阶段需要用钱。
如果想要测算同一笔资金分别投入美债、港险的支取与收益差异,可以结合你的实际预算做对比👇👇