有没有发现一个很现实的问题:
很多人配置香港储蓄险,初衷就是未来需要用钱的时候,可以从保单里拿一笔钱。
但不少朋友踩坑:
买的时候说以后可以按需求取钱,但真到要拿钱的时候才发现,要么能取的额度很低,要么取几年保单被掏空,后面保单收益也受影响。
网上到处流传 566、567 这类 “提领密码”,很多人只看数字好看就冲动下单,却不懂背后的前提条件,等到实际要用钱,才知道理想和现实差距巨大。
同样是香港储蓄险,为什么有的保单可以长期拿钱,有的稍微提取一点,保单就元气大伤?
今天,把 “提领” 这件事讲透,帮你看懂,真正适合取钱的香港储蓄险,要看哪几个核心维度。
先搞懂:到底什么叫保单 “提领”?
很多人把提领理解成保单发利息,其实不是。
提领,本质就是我们主动从保单里面拿出一部分钱,拿出来的资金来源,
分为三块:复归红利、终期红利、保证现金价值。
不同产品,提取顺序设计不一样,市场大多数产品的规则是:
优先提取复归红利;红利取完之后,就会按比例动用保证现金价值 + 终期红利。
⚠️重点提醒:一旦提领动用了保证现金价值,本质就是部分退保。
不是白给你的分红,是在消耗你保单本身的本金,提取不当,会直接透支整张保单,甚至让保单提前终止。
顺着这个概念,就绕不开圈内经常提到的词 ——提领密码。
大家常听到的 566、567、225、258,这一串数字,就是市场所说的提领密码。
拿最热门的566举例子:
5 年缴费,在分红实现率 100% 达成的条件下,保单第 6 年开始,每年提取总保费的 6%,理论上可以一直提取,保单不会耗尽。
重点来了:如果你不管实际分红情况,硬按照密码的极限数字去拿钱,时间拉长,保单一定会被透支,价值持续缩水。
实操中,大多要做 “降维提取”,也就是比理论上限少提一部分,给保单留足安全垫。
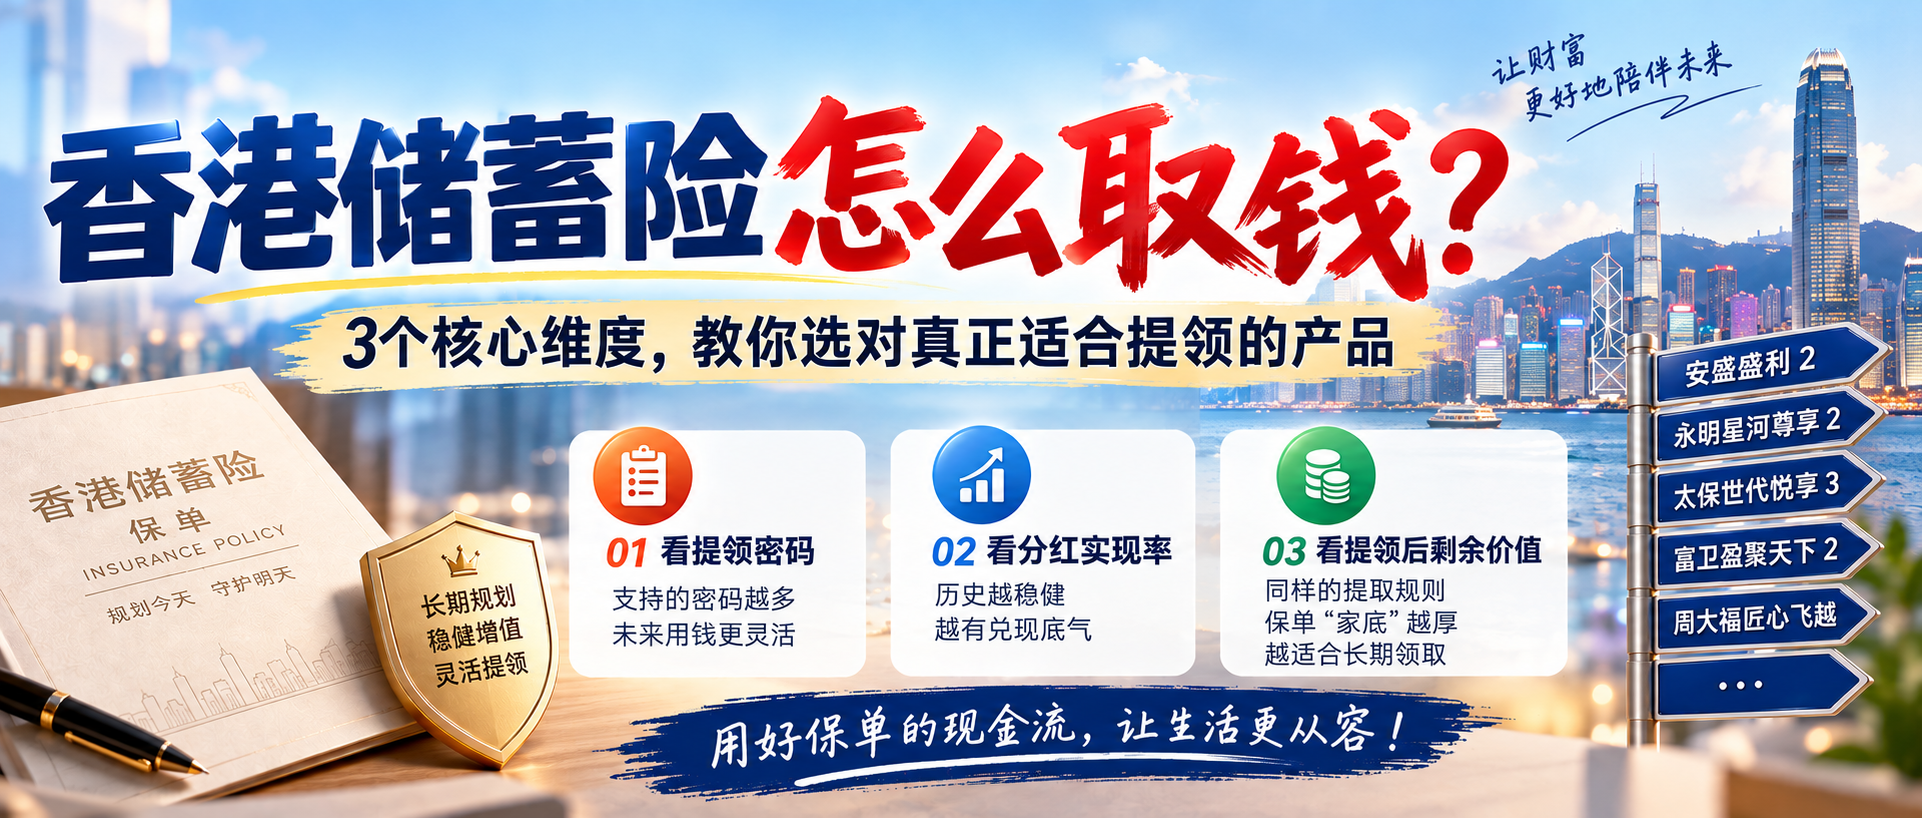
所以,一款香港储蓄险适不适合用钱的时候提领,不要只看宣传口号,我主要看 3 个硬指标。
一、看可支持的提领密码多不多
提领密码,代表这款产品的现金流弹性上限,能做到567提取的产品,理论上限高于只能做到 566 的产品,
如果产品本身的提领上限就很低,再降维之后,能拿出来的钱就非常有限。
密码多、比例高,代表你未来用钱,会拥有更大操作余地,从市场公开演示数据看,
安盛盛利2、永明星河尊享2、富卫盈聚天下2、太平洋世代悦享3、周大福匠心飞越,这5款产品,不管2年交还是5年交,提领密码选择比较丰富排在市场第一梯队。
5 年缴费:盛利2、盈聚天下2、世代悦享3、匠心飞越,可以做到 557;
2 年缴费:星河尊享2、盈聚天下2支持 225;盛利2、盈聚天下2可做到 258。
但密码多,仅仅是第一道筛选门槛,不能直接等于 “好产品”,还要结合后面两个条件综合判断。
二、保险公司历史分红实现率是真正的底气
密码只是计划书里面的推演,能不能兑现,核心要看这家公司过往分红的落地水平。前面 5 款,我们筛掉两家风险偏高的:
1、周大福人寿
股东变动频繁,关联企业存在债务风险,不确定性高,优先排除。
2、富卫
老保单十年以上平均分红实现率不足 70%,处于市场中等偏下,长期提领,容易达不到演示预期。
剩下三家:太平洋世代悦享 3、安盛盛利 2、永明星河尊享 2。
太平洋(香港)属于国资背景,虽然可参考的长期历史样本不算特别多,但公开记录分红实现率全部 100%,属于市场第二梯队稳健选手;
安盛:弹性更强,上行潜力更大,但波动会相对明显;
永明:风格偏保守,整体波动更小,追求稳优先。
过往分红实现率仅作为参考,历史表现不好,不代表未来一定差;但历史长期表现优秀,未来分红能够较好达成。
三、同样提领规则下,看提领后,保单还能剩下多少钱
密码一样,不代表提领之后保单的家底一样,
同样的缴费、同样的提取节奏,提完钱,保单剩余价值越高,说明产品抗消耗能力越强,越适合长期持续拿钱。
我们用 566、255 两组情景做对比:
情景一:566 模式,每年交 20 万,交 5 年,第 6 年起每年提取 6 万
保单走到 30 年之后,三款产品差距逐步收窄,慢慢趋于接近。
情景二:255 模式,每年交 50 万,交 2 年,第 5 年起每年提取 5 万
同样,保单 30 年以后,另外两款产品会逐步追平,差异缩小。
综合三个维度筛选后,这三款产品都是市面上综合提领能力靠前的产品:
✅如果你更偏向中资背景,看重稳健底色:优先看太平洋世代悦享 3;
✅如果你想要极致的提领弹性,愿意接受一定波动:选安盛盛利 2;
✅如果你希望波动小,求稳为主:选永明星河尊享 2。
最后说句大实话
香港储蓄险并不是不能提取,只是每款产品定位各有特点:
有的产品侧重灵活提领,匹配人生不同阶段的现金流需求;有的适合长期滚存复利,并不适合频繁支取。
投保前一定要充分读懂产品特性、提取规则,拿不准适合哪款产品,扫码 1 对 1 定制专属方案,结合你的预算和用钱规划做方案👇👇
