在理财投资的大舞台上,储蓄险一直是不少人眼中的 “稳妥之选”。
近年来,香港分红储蓄险凭借着亮眼的成绩,逐渐走进大众视野,吸引了越来越多投资者的关注。
都说它能给出 7% 的分红收益,可这仅仅只是冰山一角,背后还有更多不为人知的优点。
今天,咱们就一起来深度剖析香港分红储蓄险,看看它到底有多厉害,又适合哪些人。
01
香港储蓄险 vs 内地储蓄险
1、收益:复利奇迹VS单利困境
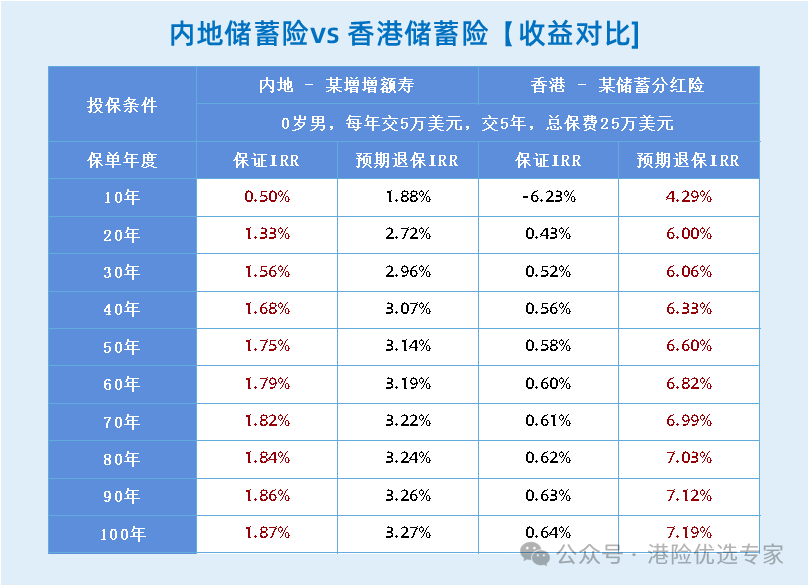
⭐香港储蓄险:主流产品预期复利6%-7%,虽然预定利率调整后收益或多或少也会受到影响,但整体收益仍比内地产品高。
⭐内地储蓄险:今年2季度,人身险产品利率下调,且未来预定利率有可能继续下降。
举个例子:0岁男,每年交5万美元,交5年,总保费25万美元,当前收益情况如下:
2、资产配置:全球布局VS本土局限
⭐香港储蓄险:采用的全球化投资策略,资产配置范围广泛,可以看作为全球投资的“基金组合”。
⭐内地储蓄险:投资策略更为保守,大部分资金投向固定收益类资产,如国债、企业债等。
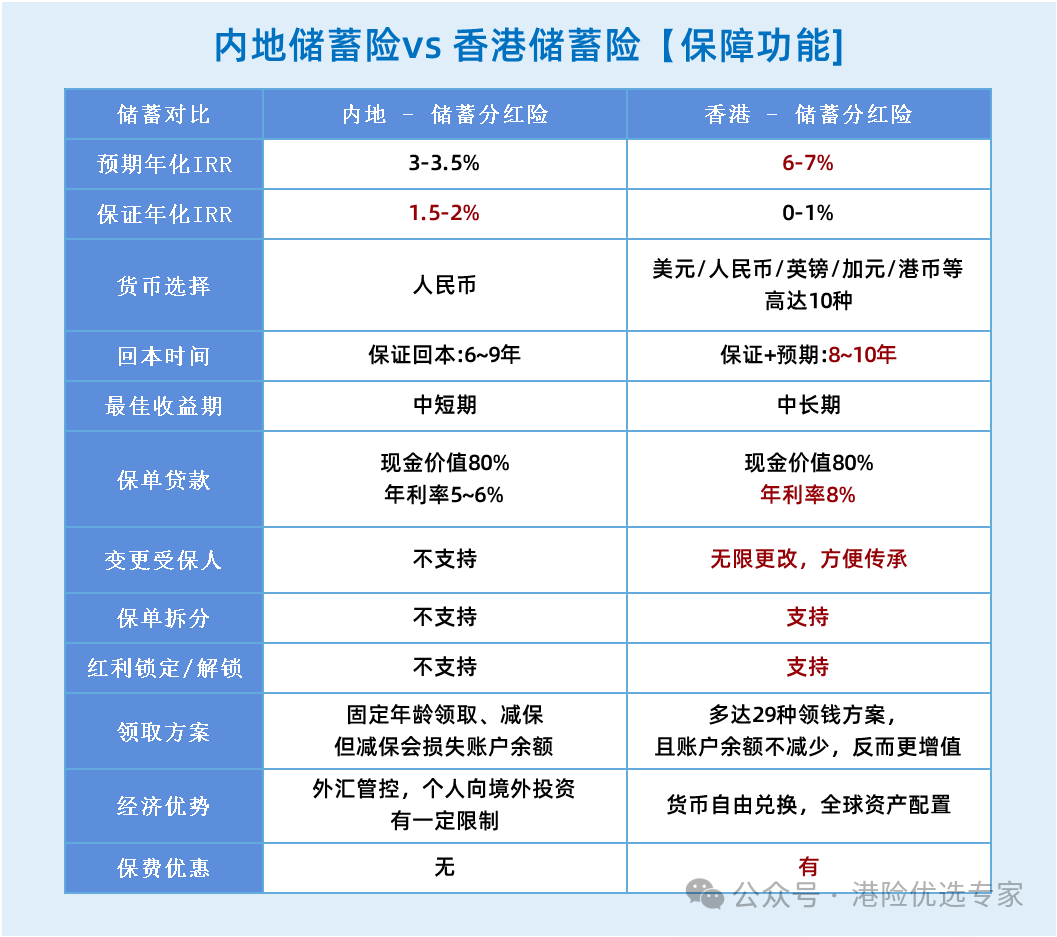
3、保障功能:丰富多元VS简单直接
⭐香港储蓄险:香港储蓄险不仅提供基本的保险保障,还具备多元货币转换、红利锁定与解锁等附加功能,在财富传承、资产配置等方面更具优势。
⭐内地储蓄险:内地储蓄险在保障功能上相对简单直接,主要提供基本的保险保障。
02
香港分红储蓄险:核心优势
1、长期复利效应:
如前文所说,香港分红储蓄险的收益表现十分亮眼,持有20年以上,收益呈指数级增长。
随着时间推移,保单价值不断增长,到后期甚至能实现更高的收益(6%-7%)。
这种高收益的潜力,对于那些追求资产长期增值的投资者来说,无疑有着巨大的吸引力。
2、多元货币对冲
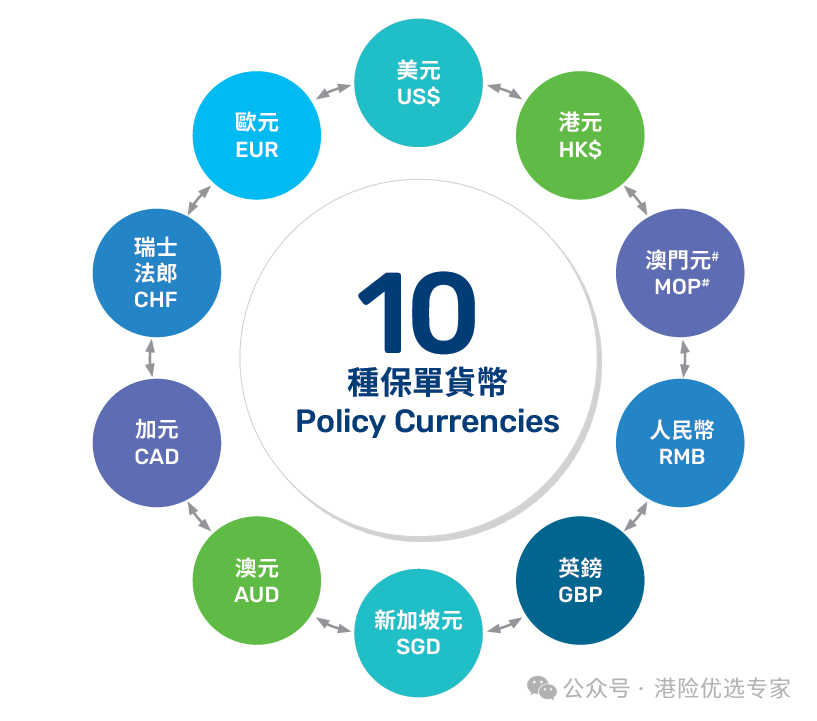
支持美元、港币、人民币、欧元等自由转换,有效对冲单一货币贬值风险。
3、灵活提取机制
在提取方面,也有多种选择,支持多种提领方式,
不同产品根据自身特性,适配差异化的提领规则,
这种灵活设计兼顾现金流与长期增值,满足不同阶段的资金需求。
4、财富传承无界
无限次变更被保人,一张保单覆盖三代需求;
还可指定多位受益人,单次操作完成跨境资产分配。
通过信托功能、保单拆分等功能的综合运用,投保人也能更好地掌控财富的去向和分配。
5、资产隔离与破产保护
香港保险还具有资产隔离和破产保护的功能。
可以利用香港保险的受益权大于债权的特性,通过投保港险来隔离个人和企业资产。
且香港保险信息保密佳,司法管理独立,有天然债务隔离优势。
6、分红实现率高
主流储蓄险分红实现率持续稳定在90%-110%之间,收益确定性远超内地;
以周大福人寿为例,旗下「传家B」、「爱丰S」、「168系列」3款皇牌系列连续8年100%达成,部分产品表现更是高达135%。
03
香港分红储蓄险适合哪些人?
香港保险更适合:
⭐跨境需求者:计划移民、子女留学、海外资产配置;
⭐高净值家庭:需资产隔离、多代传承、税务优化;
⭐长线投资者:可接受非保证收益波动,追求美元资产复利增值。
04
写在最后
香港分红储蓄险确实有着诸多优点,7% 的分红收益只是它众多优势中的一部分。
最近,内地和香港保险市场都出现了“降息”的情况,而香港储蓄险凭借独特的优势,在降息潮中依然展现出强大的竞争力。
如果您对香港分红储蓄险还有其他疑问,可以扫描下方二维码随时联系我们进行咨询!